

London, januar 1931
Friedrich Hayek går opp til talerstolen ved London School of Economics (LSE) og tar opp et stykke kritt.
Han er 31 år gammel, østerriker, og snakker engelsk med en aksent som er så tykk at studentene noen ganger sliter å følge med. LSE har invitert ham til å holde fire forelesninger etter at Lionel Robbins hadde lest arbeidet hans og anerkjent det som det mest seriøse alternativet til keynesiansk økonomi som fantes. Ingen i rommet vet helt hva de skal forvente av den unge mannen fra Wien.
Han tegner en trekant på tavlen.
Da de fire forelesningene, som ble holdt over fire dager på rad, var over, hadde han vunnet publikum. En kollega husket senere at de «utvilsomt var den mest vellykkede serien med offentlige forelesninger holdt ved LSE i min tid der, og overgikk til og med de briljante forelesningene Viner holdt om internasjonal handelsteori. Publikum, til tross for vanskelighetene med å forstå Hayek, var trollbundet. Etter å ha hørt disse forelesningene visste vi hvorfor det var en depresjon.» De fleste økonomistudentene ved LSE og mange ansatte ble konvertert til rammeverket hans eller innlemmet elementer av det i sin egen tenkning. John R. Hicks, som senere vant Nobelprisen i økonomi i 1972, kalte den intellektuelle kampen mellom LSE og Cambridge i de årene «den mest dramatiske akademiske hendelsen på begynnelsen av 1930-tallet.»
Keynes, som leste forelesningene etter at de ble publisert som Prices and Production senere samme år, kalte boken «et forferdelig rot». Joan Robinson kalte trekantene «en ynkelig tilstand av forvirring.»
Hayek ble tilbudt et permanent professorat ved LSE på grunnlag av dem. Kollegene der ga ham raskt et kallenavn: «Mr. Fluctooations», fordi han brukte det ordet så ofte og uttalte det hver gang med sin østerrikske aksent.
Trekantene var ikke et rot. De er det klareste bildet av konjunktursyklusen jeg har sett. Å forstå dem betyr å forstå hvorfor hver kredittfinansiert boom ender i en resesjon, og hvorfor resesjonen alltid rammer de samme industriene hardest.
Det Böhm-Bawerk startet, fullførte Hayek
For å forstå trekanten må vi gå tilbake til serien av artikler om Böhm-Bawerk.
Böhm-Bawerk fastslo at produksjon tar tid. En fiskestang tar tre dager å lage, men når den er ferdig, mangedobler den fiskerens utbytte. Et sagbruk tar tjue dager å bygge, men når det er bygget, produserer det tømmer i en helt annen størrelsesorden enn en øks. Jo mer omstendelig produksjonsprosessen er, desto mer kapitalintensiv er den, og desto større er det endelige utbyttet – forutsatt at det finnes reelle sparemidler som kan støtte investeringen i byggeperioden.
Han fastslo også tidspreferanse: Folk verdsetter nåværende goder høyere enn fremtidige goder, og renten er prisen som uttrykker denne preferansen. Når folk sparer mer, faller renten, og det signaliserer at reelle ressurser er frigjort til langsiktige investeringer. Når folk konsumerer mer, stiger renten, og det signaliserer at ressurser er knappe og at langsiktige prosjekter bør utsettes.
Hayek tok dette rammeverket og spurte: Hvis en økonomi har hundrevis av industrier, hver på ulike stadier i produksjonsprosessen, hvordan påvirker renten formen på hele økonomien? Og hva skjer når renten manipuleres?
Svaret på det spørsmålet er trekanten.
Å lese trekanten
Den hayekianske trekanten er en rettvinklet trekant. Den horisontale aksen representerer tid: stadiene i produksjonen, fra råvarer til venstre til ferdige forbruksgoder til høyre. Jernmalm er helt til venstre. Stål er lenger til høyre. En bilmotor er enda lenger. Den ferdige bilen som selges til en forbruker, sitter helt til høyre på den horisontale aksen.
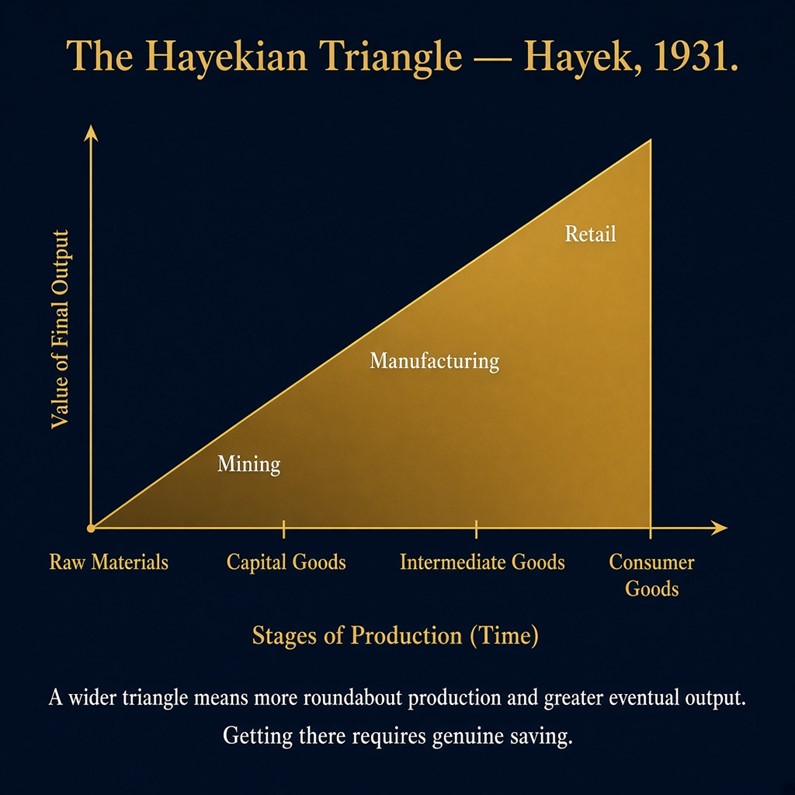
Den vertikale aksen representerer verdien av produksjonen på det endelige stadiet: Det forbrukerne til slutt betaler for godene som kommer ut av produksjonsprosessen.
Hypotenusen i trekanten (linjen oppover mot høyre) forbinder de to aksene. Den viser hvordan verdi akkumuleres etter hvert som godene beveger seg gjennom suksessive produksjonsstadier, der hvert stadium tilfører noe til det ferdige produktet før det når forbrukeren.
Formen på trekanten beskriver kapitalstrukturen i økonomien. En høy og smal trekant beskriver en økonomi med relativt enkle, korte produksjonsprosesser: Råvarer omdannes raskt til forbruksgoder, med lite investering i mellomliggende kapital. En bred og langstrakt trekant beskriver en økonomi med komplekse, flertrinnede produksjonsprosesser: Dype investeringer i kapitalvarer, maskiner, infrastruktur og mellomprodukter, der forbruksgoder kommer ut på slutten av en lang kjede.
Rikere og mer produktive økonomier har bredere trekanter. Å komme til en bred trekant krever sparing: Reelle ressurser må settes til side i perioden med kapitaloppbygging. Hvis sparingen er reell, produserer den bredere trekanten flere forbruksgoder på lang sikt. Hvis sparingen ikke er reell, kollapser den bredere trekanten.
Hva et rentekutt faktisk gjør
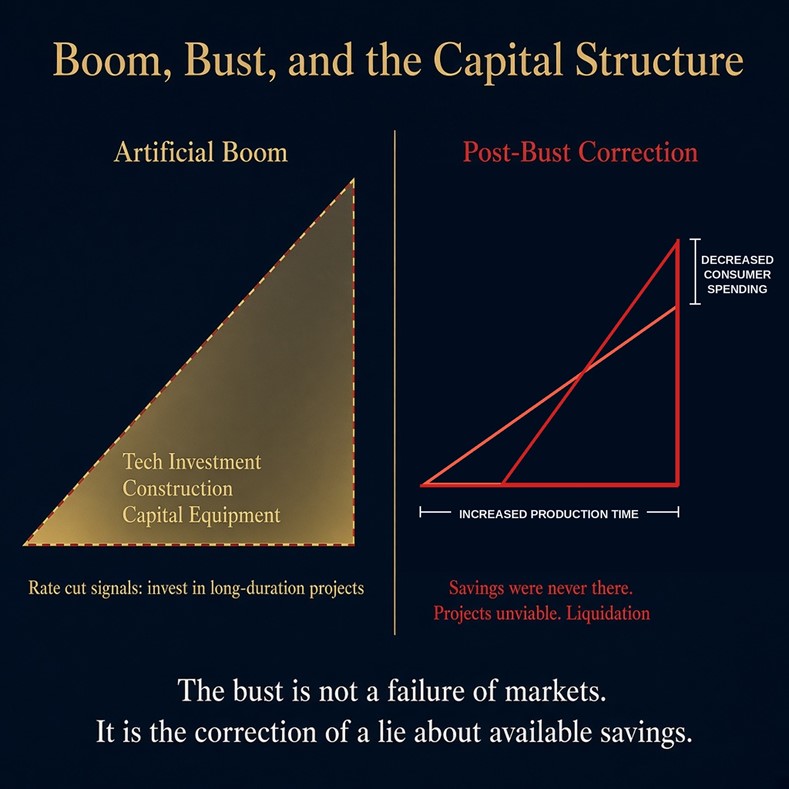
Når en sentralbank kutter renten under den naturlige renten, sender den et signal til alle bedrifter i økonomien samtidig: Langsiktige investeringer er nå billigere. Lån og bygg.
Entreprenører responderer rasjonelt på signalet de observerer. De investerer i lengre, mer kapitalintensive produksjonsprosesser. Byggebransjen boomer. Gruvedrift boomer. Bestillinger på produksjonsutstyr stiger. Teknologiske investeringer skyter i været. Økonomiens kapitalstruktur forlenges: Trekanten strekkes mot venstre, med flere ressurser som flyter inn i tidlige stadier av kapitalvarer og relativt mindre inn i umiddelbar produksjon av forbruksgoder.
Dette er boomen. Det føles som velstand. Sysselsettingen stiger i kapitalvareindustriene. Aktivapriser klatrer. Skatteinntektene øker. De økonomiske statistikkene ser sunne ut.
Men ressursene som støtter denne forlengede kapitalstrukturen, kommer fra et falskt signal, ikke fra reell sparing. Den reelle beholdningen av sparing har ikke økt. Forbrukerne fortsetter å konsumere i samme takt, eller raskere, fordi de lavere rentene også er et signal til dem: utsett sparing, bruk penger nå. Bedriftene som investerer i ny kapital, og forbrukerne som bruker penger på varer, konkurrerer begge om den samme poolen av reelle ressurser, og begge tror at rentesignalet rettferdiggjør oppførselen deres. Rentesignalet fortalte begge grupper noe som ikke var sant for noen av dem.
På et tidspunkt blir denne motsetningen synlig. Prisene på forbruksgoder stiger etter hvert som konkurransen om reelle ressurser intensiveres. Sentralbanken, bekymret for inflasjon, hever rentene. Eller kreditt strammes inn naturlig når gapet mellom den kunstige renten og den genuine naturlige renten blir for stort til å opprettholdes. Uansett snus signalet.
Bedrifter som investerte i langsiktige kapitalprosjekter til den kunstig lave renten, møter nå den reelle renten. Prosjekter som var levedyktige ved 2%, er ikke levedyktige ved 5%. Investeringene som skulle gi avkastning over femten år, blir plutselig ulønnsomme. De forlates, nedskrives eller likvideres. Arbeidere i kapitalvareindustriene, de som er lengst til venstre på den horisontale aksen, møter oppsigelser først og hardest.
Dette er krisen. Markedet korrigerer en forvrengning i prissignalet som sentralbanken skapte. Resesjonen er økonomiens forsøk på å returnere trekanten til en form som det reelle sparenivået kan støtte.
Hvorfor de samme industriene alltid kollapser
Den hayekianske trekanten forklarer et mønster som er synlig i hver større resesjon siden 1913: Industriene som boomer hardest, er alltid de mest kapitalintensive, og de krasjer også hardest.
I 1929 var boomen konsentrert i bygg og anlegg, aksjer og produksjon av kapitalvarer. Disse industriene ledet kollapsen.
I 2001 var boomen konsentrert i telekommunikasjonsinfrastruktur og internettselskaper, alle langsiktige kapitalinvesteringer basert på en fremtid som den kunstig billige kapitalen på slutten av 1990-tallet hadde gjort tilsynelatende nærliggende. Nasdaq falt 78 % fra toppen. Telekommunikasjonsselskaper som hadde lånt for å legge fiberoptisk kabel over kontinenter, gikk konkurs. Kapitalvareindustriene på venstre side av trekanten opplevde en kraftig tilbakegang. Forbruksvareindustriene på høyre side, nærmere umiddelbar etterspørsel, hadde en mye mindre nedgang.
I 2008 var boomen konsentrert i boligbygging, den mest åpenbare kapitalintensive investeringen som finnes. Boligbygging krever råvarer, maskiner, arbeidskraft på tvers av flere produksjonsstadier og finansiering over år. Når kreditten strammes, kollapser byggingen, og de finansielle instrumentene bygget på toppen av boliglånsgjeld kollapser med den.
I 2022, etter et tiår med nær nullrenter etterfulgt av to år med nødskutt til null, var boomen konsentrert i oppstartsselskaper innen teknologi, programvareselskaper og spekulative aktiva: Nøyaktig de langsiktige investeringene som ser attraktive ut når du kan diskontere fremtidige kontantstrømmer til nesten null prosent. Da rentene steg, kollapset verdivurderingene. Nasdaq falt 33%. Venturekapital tørket opp. Mønsteret var det samme som i 1929, 2001 og 2008, fordi mekanismen var den samme.
Hayek tegnet diagrammet som forklarer alt dette i 1931, i fire forelesninger ved LSE, mens depresjonen allerede var i gang. Etter fire dager visste hans publikum hvorfor det var en depresjon; dessverre deltok ikke de som bestemte pengepolitikken på forelesningene.
Den rene kapitalteorien – og det Hayek lot stå uferdig
Prices and Production (1931) var Hayeks tilgjengelige fremstilling av teorien. The Pure Theory of Capital, utgitt i 1941, var hans forsøk på å formalisere den underliggende teorien med full matematisk og analytisk strenghet. Den er 450 sider lang, teknisk krevende, og regnes allment som et av de vanskeligste verkene i økonomiens historie.
Hayek selv beskrev den som ufullstendig. Krigen avbrøt arbeidet hans med den, og retningen i tenkningen hans var i endring: Han beveget seg allerede mot kunnskapsproblemet og de bredere spørsmålene om informasjon og priser som skulle dominere den senere delen av karrieren. Han vendte aldri tilbake til kapitalteorien med samme intensitet.
Det Prices and Production og The Pure Theory of Capital til sammen etablerer, er en fullstendig redegjørelse for hvordan kapitalstrukturen til en økonomi dannes, hvordan renter styrer den, og hvordan monetære forvrengninger forplanter seg gjennom den for å produsere boom-bust-sykluser. Kombinert med Mises’ kalkulasjonsargument og Hayeks eget essay om kunnskapsproblemet fra 1945, utgjør det en svært fullstendig forklaring på makroøkonomisk ustabilitet.
Sentralbankfolk bruker ikke dette rammeverket. De bruker modeller som behandler økonomien som en enkelt aggregert enhet: total produksjon, total sysselsetting, total etterspørsel. Den hayekianske innsikten er at denne aggregeringen ødelegger informasjonen som betyr noe. Sammensetningen av investeringer, fordelingen på tvers av produksjonsstadier, forholdet mellom kapitalstrukturen og det reelle sparenivået: Ingenting av dette er synlig i en aggregert modell. Det er bare synlig i formen på trekanten.
Når formen på trekanten forvrenges av et falskt rentesignal, sier den aggregerte modellen at alt er bra. BNP vokser, arbeidsledigheten faller, Fed gjør jobben sin.
Så knekker trekanten.
«Renten som bestemmes av markedet, tenderer til enhver tid mot et likevektsnivå der tilbudet av og etterspørselen etter kapital er lik.» — Friedrich Hayek, Prices and Production, 1931
Link til originalartikkel:
The Shape of a Boom - by Handre van Heerden
Neste: Artikkel 11 – Veien de fortsatt bygger. Hayek tar et skritt tilbake fra kapitalteorien for å argumentere for det som endret alt utenfor økonomien: At sentralplanlegging og politisk frihet ikke bare er i spenning, men strukturelt uforenlige, og at veien til trelldom er belagt med nøyaktig den typen gode intensjoner som demokratiske stater kjører på.

